
賃貸住宅の契約で勧められた家財の保険、ペット保険、スマートフォンの修理費用の保険。保険料は月に数百円から数千円と手ごろで、ネットで手続きが終わります。こうした商品の中には、保険会社ではなく「少額短期保険業者」が引き受ける、いわゆるミニ保険が少なくありません。
名前に「保険」と付き、補償の中身も似ているので、大手の保険会社の商品と同じものと思われがちです。ただ、引き受けられる保険金額に法律上の上限があり、会社が破綻したときの守られ方も、保険料控除の扱いも違います。加入の前に、この3つを押さえておきましょう。
この記事で分かること
- 少額短期保険は登録制で、保険期間は生命・医療1年、損害保険2年が上限であること
- 1人あたりの保険金額に、死亡300万円・入院給付金等80万円などの上限があること
- 破綻しても保険契約者保護機構の補償はなく、供託金で備える仕組みであること
- 生命保険料控除や地震保険料控除の対象にならないこと
結論|上限は死亡300万円・入院給付金等80万円。小さなリスクに絞って使う
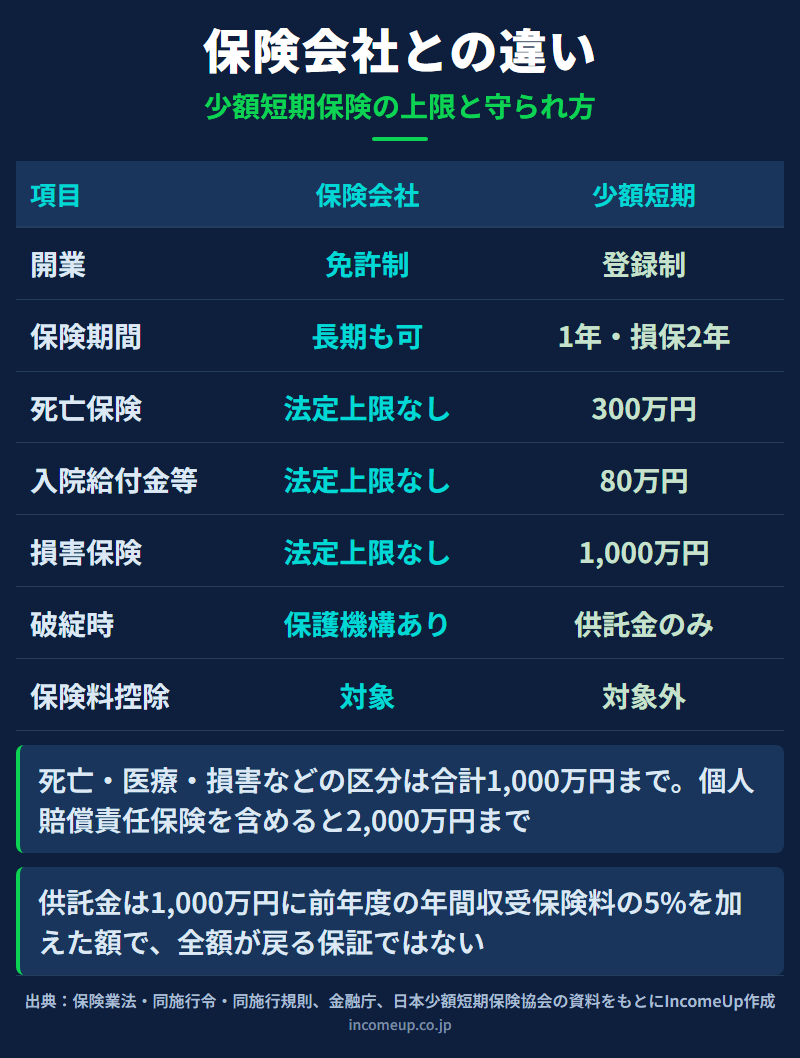
少額短期保険の保険金額は、1人あたり死亡保険で300万円、入院給付金等で80万円、損害保険で1,000万円が上限です。会社が破綻しても保険契約者保護機構の補償はなく、払った保険料で税金が軽くなることもありません。
スマートフォンの修理代やペットの治療費のように、大手が商品にしにくい分野を手ごろな保険料でカバーできるのが持ち味です。「失っても家計が揺らがない範囲のリスク」に使うのが、制度の設計に沿った使い方でしょう。
保険会社と何が違うのか
保険業法は、少額短期保険業を「保険期間が二年以内」で「保険金額が千万円を超えない範囲内」の保険だけを引き受ける事業と定めています。2006年4月の改正保険業法の施行で、それまで根拠法のないまま共済を運営していた団体が規制の対象に入り、この業態が生まれました。
| 項目 | 保険会社 | 少額短期保険業者 |
|---|---|---|
| 開業の要件 | 内閣総理大臣の免許 | 登録(窓口は財務局) |
| 保険期間の上限 | 定めなし | 生命・医療1年、損害保険2年 |
| 事業規模 | 定めなし | 年間収受保険料50億円以下 |
| 最低資本金 | 10億円 | 1,000万円 |
| 資産運用 | 一定の制限のもとで幅広く可 | 預金・国債等の安全資産に限定 |
| 破綻時の補償 | 保険契約者保護機構 | なし(供託金の制度) |
保険業法・同施行令と金融庁「少額短期保険業制度の概要」をもとに作成。
扱える商品の種類にも制限があります。満期返戻金のある保険、変額保険のように特別勘定を設ける保険、外貨建ての保険、支払期間が1年を超える年金払いの保険は引き受けられません。基本は掛け捨ての保険なんです。
引き受けられる保険金額の上限
1人の被保険者について引き受けられる保険金額は、区分ごとに政令で決まっています。
| 区分 | 1被保険者あたりの上限 |
|---|---|
| 死亡保険 | 300万円 |
| 医療保険(入院給付金等) | 80万円 |
| 疾病等による重度障害保険 | 300万円 |
| 傷害死亡保険 | 300万円(死亡保険と減額調整する場合は600万円) |
| 損害保険 | 1,000万円 |
| 個人賠償責任保険(低発生率保険) | 1,000万円 |
保険業法施行令第1条の6・同施行規則第1条の2の3の2をもとに作成。
個人賠償責任保険以外の区分は、合計して1,000万円が上限です。個人賠償責任保険を含めると、1人あたりの総額は2,000万円までになります。
この上限が効いてくるのは、補償額が大きくなりやすい場面です。自転車事故で数千万円の賠償を求められた例もある個人賠償責任では、1,000万円で足りるかを考える必要があります。補償額の目安や特約との重複は個人賠償責任保険の記事で整理しています。死亡保障も同じで、遺族の生活費を考えるなら300万円は葬儀費用程度の水準です。必要な保障額は生命保険の見直し方を参照してください。
契約は1,331万件。7割強が家財の保険
日本少額短期保険協会が2026年7月9日に公表した2025年度の決算概況では、2026年3月末の保有契約件数は1,331万件(前年度比107%)、収入保険料は1,665億円(同108%)、業者数は122社でした。2021年度の1,054万件、1,277億円から、5年続けて増えています。
| 分野 | 業者数 | 保有契約件数 | 収入保険料 |
|---|---|---|---|
| 家財 | 53社 | 977万件 | 984億円 |
| 費用・その他 | 27社 | 203万件 | 188億円 |
| ペット | 10社 | 86万件 | 279億円 |
| 生保・医療 | 32社 | 63万件 | 213億円 |
日本少額短期保険協会「2025年度の業界の決算概況について」(2026年7月9日)をもとに作成。
契約件数の73%は家財の保険で、賃貸住宅の入居時に入る家財の補償などがこれに当たります。費用保険では「スマホ修理費用保険やキャンセル費用保険の販売が好調」だったそうです。持ち家で火災保険に家財の補償を付けている人は、火災保険の見直しと合わせて重複を確かめておくと無駄がありません。
破綻したときは供託金で守られる
生命保険会社と損害保険会社は、それぞれの保険契約者保護機構に入っています。生命保険会社が破綻した場合、補償対象契約は破綻時点の責任準備金等の90%までが補償されます。少額短期保険業者はどちらの機構の会員でもなく、この補償の対象外です。業者は募集の際に、このことを書面で説明しなければなりません。
代わりにあるのが供託金の制度です。業者は開業時に1,000万円を供託し、2期目以降は1,000万円に前事業年度の年間収受保険料の5%を加えた額を積みます。契約者などは、この供託金から「他の債権者に先立ち弁済を受ける権利」を持ちます。
保険料控除の対象にはならない
所得税法が生命保険料控除の対象にするのは、生命保険会社などと結んだ保険契約です。地震保険料控除も、損害保険会社などの契約が対象です。どちらにも少額短期保険業者は挙がっていません。
日本少額短期保険協会も、商品は「全て所得税法で定められている保険料控除の対象外」で、控除証明書は発行されないと案内しています。医療保険や死亡保険を少額短期保険で用意しても、年末調整や確定申告で控除は受けられません。保険会社の商品と比べるときは、控除による税の軽減分も差として見込んでおきましょう。
ここは誤解しやすいポイント:供託金は「全額が戻る保証」ではない
供託金は、破綻した業者の契約者全体で分け合う財源です。年間の保険料が10億円の業者なら供託額は6,000万円で、契約が多ければ1人あたりの取り分は小さくなります。資産運用は預金や国債などの安全資産に限られているとはいえ、万一の際は別の保険に入り直す手間と、その間の空白が生じることを前提にしておく必要があります。
加入前に確かめたい4つのこと
- 登録業者かどうか。金融庁の「免許・許可・登録等を受けている業者一覧」に、少額短期保険業者の一覧があります(2026年8月14日現在で122社)
- 更新時の条件。保険期間が1年か2年なので更新が前提です。保険料の改定や、年齢による更新の制限がないかを約款で確認します
- 保険金額が足りるか。法律上の上限の内側で、さらに商品ごとの上限が設けられています
- 手持ちの契約との重複。火災保険や自動車保険の特約、クレジットカードの付帯保険に同じ補償がないかを見ます
保険料が月数百円でも、重複した契約が積み重なれば年間では無視できない額になります。固定費の見直しの対象として一覧にしておくと、更新のたびに要否を判断しやすくなります。
まとめ|小さなリスクに絞って使う
- 保険期間は生命・医療1年、損害保険2年まで。保険金額は死亡300万円、入院給付金等80万円、損害保険1,000万円などが上限で、合計1,000万円まで
- 保険契約者保護機構の対象外。代わりに1,000万円+年間収受保険料の5%の供託金で備える
- 生命保険料控除・地震保険料控除の対象外。大きな保障は保険会社の商品や公的制度で持つ
よくある質問
- Q. 少額短期保険と普通の保険の違いは何ですか
- 少額短期保険業者は内閣総理大臣の登録を受けて営業し、保険期間は生命保険・医療保険が1年、損害保険が2年までに限られます。保険金額にも上限があり、死亡保険は300万円、入院給付金等は80万円、損害保険は1,000万円で、区分の合計は1,000万円までです。満期返戻金のある保険や外貨建ての保険は扱えず、掛け捨てが基本です。
- Q. 少額短期保険の会社が破綻したら保険金はどうなりますか
- 少額短期保険業者は生命保険契約者保護機構や損害保険契約者保護機構の会員ではないため、機構による補償はありません。代わりに業者は1,000万円に前年度の年間収受保険料の5%を加えた額を供託しており、契約者は供託金から他の債権者に先立って弁済を受けられます。ただし契約者全体で分け合う財源なので、全額が戻る保証ではありません。
- Q. 少額短期保険の保険料は生命保険料控除の対象になりますか
- なりません。所得税法が生命保険料控除や地震保険料控除の対象とするのは生命保険会社や損害保険会社などが締結した契約で、少額短期保険業者は含まれていません。日本少額短期保険協会も、少額短期保険の商品はすべて保険料控除の対象外で、控除証明書は発行されないと案内しています。
- Q. 加入先が少額短期保険業者かどうかはどう確かめますか
- 重要事項説明書やパンフレットに、保険会社か少額短期保険業者かが記載されています。登録を受けた業者かどうかは、金融庁の「免許・許可・登録等を受けている業者一覧」で確認できます。2026年8月14日現在の一覧では122社が登録されています。一覧に名前のない業者との契約は避けてください。
参考資料
- 金融庁「少額短期保険業制度の概要」(2026年8月6日更新)
- 金融庁「免許・許可・登録等を受けている業者一覧(少額短期保険業者)」
- e-Gov法令検索「保険業法」(第2条第17項・第272条・第272条の5第6項)
- e-Gov法令検索「保険業法施行令」(第1条の5〜第1条の7・第38条の4)
- e-Gov法令検索「保険業法施行規則」(第211条の9・第227条の2第3項)
- e-Gov法令検索「所得税法」(第76条・第77条)
- 日本少額短期保険協会「2025年度の業界の決算概況について」(2026年7月9日)
- 日本少額短期保険協会「少額短期保険業とは」
- 生命保険契約者保護機構「よくあるご質問」
- 国税庁「No.1140 生命保険料控除」
本記事は2026年9月14日時点の公開情報をもとに作成しています。 保険金額の上限や供託金の算定方法は法令の改正で変わることがあり、商品ごとの補償内容や更新条件は業者によって異なります。 加入の際は、各社の重要事項説明書と約款で確認してください。


