NISAで投資信託を選んでいると、「インデックス」と「アクティブ」という2つの言葉が必ず出てきます。長く運用するならコストの低いインデックスがいいのか、運用者が銘柄を選ぶアクティブにも意味があるのか。迷ったまま、なんとなく人気の商品を選んでしまう人も多いでしょう。
実は、どちらが優れているかを先に決める必要はありません。指数に連動する成果を目指すのか、運用者の判断で指数を上回る成果や独自の目標を目指すのか。まずはこの運用方針の違いを知り、比べるときの条件をそろえることが大切です。
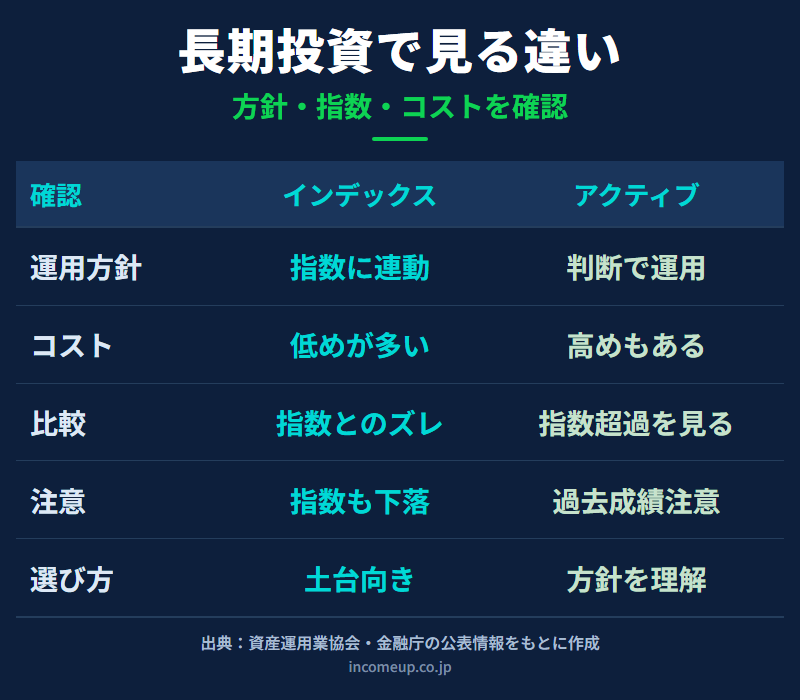 ▲ インデックスとアクティブは、成績だけでなく運用方針と比較条件を分けて確認します。
この記事で分かること
- インデックス投資とアクティブ投資の違い
- 長期投資でコストが効いてくる理由
- 過去の成績を比べるときにそろえる条件
- NISAで考えるときの整理の順番
結論|先に「何へ投資するか」、次に「どう運用するか」を見る
比べる前に、まず何に投資しているかを確かめます。全世界株式のインデックスファンドと、日本の中小型株に投資するアクティブファンドでは、地域も通貨もリスクの大きさも違うので、単純には比べられません。投資対象を決めてから、市場全体に近い動きを目指すインデックス型か、運用者の判断に期待するアクティブ型かを選ぶ。この順番が基本です。
インデックス投資とアクティブ投資の違い
市場全体や特定の資産のグループの動きを表すものを、指数といいます。日経平均株価、TOPIX、S&P500、全世界株式指数などが代表例です。この指数に連動する成果を目指すのがインデックス投資です。指数に採用されている銘柄やその比率を参考に運用するため、銘柄選びの判断をあまり入れず、信託報酬が低めに設定されることが多い傾向があります。
運用者が銘柄選択や資産配分を判断し、指数を上回る成果や特定の目標を目指すのがアクティブ投資です。割安株を探すもの、成長企業を選ぶもの、配当や利益の安定性を見るもの、下落リスクを抑えようとするものなど、方針はさまざまです。そのぶん調査や判断にコストがかかり、信託報酬がインデックスファンドより高くなることがあります。
長期投資でコストが効いてくる理由
投資信託には、購入時手数料、運用管理費用である信託報酬、監査報酬、売買委託手数料、信託財産留保額などのコストがかかる場合があります。資産運用業協会も、どんな費用を負担するのかを目論見書などで確かめるよう案内しています。
なかでも信託報酬は、持っている間ずっと信託財産から間接的に差し引かれます。長く持つほど、年率のわずかな差が積み重なっていくんです。ただし、コストが低ければ何でもいいわけではありません。投資対象が目的に合っているか、下落時にも続けられるかも合わせて見ましょう。
過去の成績を比べるときは、条件をそろえる
成績を比べるときは、次の条件がそろっているかを確かめます。
- 同じ投資対象か
- 同じ通貨か
- 同じ期間か
- コスト控除後の成績か
- 分配金を含めた成績か
- リスクや値動きの大きさはどうか
- ベンチマークとの比較か
アクティブファンドなら、過去に指数を上回ったかだけでなく、どんな相場で強かったのか、下落時の値動きはどうだったか、運用方針が変わっていないかも見ます。インデックスファンドなら、指数とどれくらい連動しているか(トラッキングエラー)、純資産、信託報酬、実質コストを確認します。同じ指数に連動していても、コストや運用の安定性が違うことがあるからです。
NISAで考えるときの順番
NISAは運用益が非課税になるので、長く持つ商品選びが大事になります。次の順番で整理してみましょう。
- いつ使うお金か
- どの資産に投資するか
- 積立か一括か
- インデックス型かアクティブ型か
- コストとリスクを理解できるか
- 下落時にも続けられるか
迷ったら、まず広く分散された低コストの商品で資産形成の土台を作り、そのうえでアクティブ投資を組み合わせるかを考える方法もあります。ただし、組み合わせ方は家計、年齢、資産額、目的によって変わります。
アクティブファンドを選ぶ前のチェックリスト
- 運用方針が理解できるか
- ベンチマークは何か
- 信託報酬と実質コストはいくらか
- 過去成績はどの期間で見ているか
- 値動きの大きさを許容できるか
- 純資産が極端に小さくないか
- 分配方針が長期投資に合っているか
- 運用体制や方針が継続しているか
成績がよい時期だけを見て選ぶと、期待外れになりやすくなります。なぜその成績だったのか、自分が納得して持ち続けられるかを確かめてください。
ここは誤解しやすいポイント
- インデックス投資にもリスクはあります。指数そのものが下がれば基準価額も下がり、NISAで買っていても値動きのリスクはなくなりません
- 過去の成績がよかったからといって、将来もよいとは限りません
- 信託報酬だけで総コストは判断できません。売買委託手数料などを含めた実質コストも確認しましょう
まとめ|どちらが上かより、何にどう投資するか
- インデックス投資は指数への連動、アクティブ投資は運用者の判断で指数を上回る成果や独自の目標を目指す
- 比べるときは投資対象・通貨・期間・コスト控除後かなど、条件をそろえる
- NISAでも、いつ使うお金をどの資産にどの方針で投資するかから考え、長く続けられる方法を選ぶ
よくある質問
- Q. インデックス投資とアクティブ投資の違いは何ですか?
- インデックス投資は、日経平均株価やTOPIX、S&P500など特定の指数に連動する運用成果を目指す考え方です。アクティブ投資は、運用者が銘柄選択や配分判断を行い、指数を上回る成果や独自の運用目標を目指す考え方です。
- Q. 長期投資ではインデックス投資だけでよいですか?
- 一概にはいえません。低コストで市場全体に分散しやすい点からインデックス投資は長期投資と相性がよい一方、特定の運用方針やテーマ、下落局面への対応を重視してアクティブ投資を選ぶ人もいます。目的、リスク許容度、コスト、継続しやすさで判断します。
- Q. アクティブファンドは過去成績がよければ選んでよいですか?
- 過去成績だけでは判断できません。比較対象の指数、期間、コスト控除後の成績、リスク、運用方針、運用体制、純資産、分配方針を確認します。過去によい成績だったことは、将来の成果を保証しません。
- Q. コストは信託報酬だけ見ればよいですか?
- 信託報酬は重要ですが、それだけではありません。購入時手数料、信託財産留保額、売買委託手数料、監査報酬、ファンドオブファンズの実質コストなどもあります。目論見書や運用報告書で確認します。
- Q. NISAではインデックスとアクティブのどちらを選ぶべきですか?
- NISAは運用益を非課税にする制度であり、価格変動リスクをなくす制度ではありません。まず投資対象、運用期間、積立方法、コスト、リスクを確認し、そのうえでインデックス型かアクティブ型かを選びます。
参考資料
本記事は2026年10月26日時点の公開情報をもとに作成しています。一般的な制度情報・金融商品の見方を整理したもので、個別商品の推奨、売買助言、将来の運用成果の保証を行うものではありません。投資判断は、目論見書、運用報告書、各金融機関の情報を確認し、ご自身の責任で行ってください。
⚠️ 本記事のご利用にあたって
本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。投資判断は最終的にご自身の責任で行ってください。
体系的に学ぶなら
この記事の学びを、講座で深める
投資判断に直結するマクロ視点や戦略は、専門家の講座で体系的に学べます。
まずは「所得向上委員会 eラーニング総合」から。



