「日米の金利差が広がると円安、縮まると円高」。為替のニュースでよく聞く説明です。ところが実際のドル円は、金利差がまだ大きいのに円高へ振れたり、経常収支が黒字なのに円安が続いたりします。なぜでしょうか。
為替は、一つの数字で決まる価格ではないからです。世界中の投資家や企業が、今の金利だけでなく、これからの金融政策、景気・物価、輸出入、海外投資、リスクへの警戒を同時に売買しています。目指すのはドル円を一点で当てることではなく、相場が動いたときに「何が変わったのか」を切り分けて、自分の運用を落ち着いて点検できるようになることです。
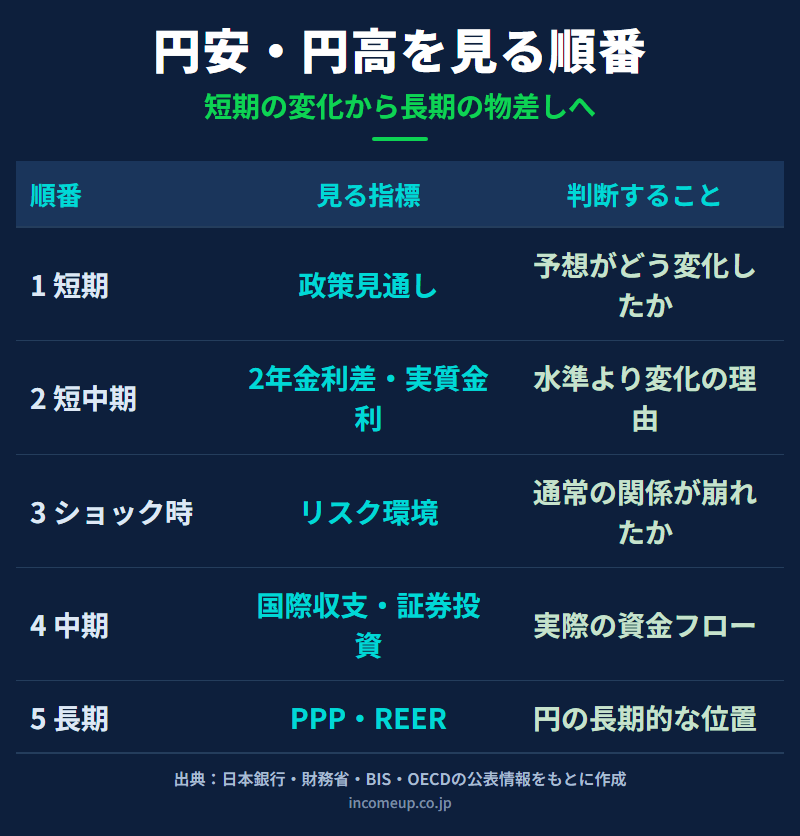 ▲ 為替は一つの指標で判断せず、短期の変化から長期の物差しへ順番に確認する。
この記事で分かること
- 日米金利差を見るときに「水準」より大切なこと
- 国際収支の黒字・赤字だけでは判断できない理由
- 購買力平価と実質実効為替レートの正しい使い方
- 個人投資家向けの5段階のチェック順序
結論|金利差の「変化」から長期の物差しへ、5段階の順に見る
円安・円高は、円と相手通貨のどちらを持ちたい人が多いかという力関係で起きます。1ドル=140円から150円になれば、1ドルを買うのに必要な円が増えるので円安・ドル高、逆なら円高・ドル安です。為替は「日本経済の成績表」ではなく、二つの通貨を比べて世界の資金が選んだ価格なんです。
見る順番は、①日米の政策見通し(数日〜数か月)②2年金利差と実質金利(数週間〜1年)③リスク環境(数時間〜数週間)④国際収支と証券投資(数か月〜数年)⑤購買力平価と実質実効為替レート(数年〜長期)。毎日全部を追う必要はありません。
短期の主役は、金利差の水準より「予想の変化」
米国の金利が日本より高く、その差が広がるとの見方が強まれば円安・ドル高の材料、米国の利下げや日本の利上げが予想されて差が縮むとの見方が強まれば円高材料です。ただ、市場は決定前から経済指標や要人発言をもとに先行きを価格へ織り込みます。
この織り込みを測る道具がOISや金利先物です。「米国は年内2回利下げ」と広く予想されている局面では、実際に利下げがあっても想定内ならドル安は進まないことがあります。逆に強い雇用統計で予想が1回へ後退すれば、政策金利が動く前にドル高へ反応します。価格にはリスクプレミアムも含まれるので、細かな確率より「利上げ寄りか、利下げ寄りか」「先週から何が変わったか」を見れば十分です。
為替が反応するのは、良い・悪いという事実より、予想との差です。発表値だけでなく市場予想と直前の織り込みを並べます。
金利差といっても、どの金利で比べるかで意味が違います。
| 見る数字 |
主に表すもの |
為替での使い方 |
| 政策金利 |
中央銀行の現在の方針 |
会合結果と次の変更方向を見る |
| 2年国債利回り |
近い将来の政策金利予想 |
日米差の変化を短中期の手掛かりにする |
| 10年国債利回り |
成長・物価・財政を含む長期見通し |
差が動いた理由を分解して使う |
| 実質金利 |
名目金利から期待インフレを除いた収益 |
通貨の相対的な魅力を補足する |
実質金利は、名目金利から予想インフレ率を差し引いて考えます。名目4%でも予想インフレ率が3%なら実質はおおむね1%、名目2%でも予想インフレ率が0%なら実質はおおむね2%。表面の金利だけでは逆の結論になることがあるんです。ただ、期待インフレ率は確定値として観測できないので、名目金利差を補う物差しとして使いましょう。
リスク回避で円が買われるとは限らない
かつて円は、不安定な相場で買われやすい「安全通貨」とされました。低金利の円を売って高金利通貨を買う取引が巻き戻されると、円買いが起きやすかったためです。
しかし、危機なら必ず円高というルールはありません。ショックの場所や日米の政策、投資家の持ち高で反応は変わります。原油価格の急上昇が日本の輸入負担を増やすと意識されれば、リスク回避と円売りが同時に起きることもあります。急に大きく動いたら、株価、原油、信用不安、地政学、通貨オプションの警戒の偏りも確かめます。
国際収支は「黒字か赤字か」だけでは足りない
中期的な円の需要と供給を見るには、日本と海外の間の財、サービス、証券などの取引とお金の流れを記録した国際収支が大切です。経常収支には、輸出入の貿易収支、旅行やデジタルサービスなどのサービス収支、海外投資から受け取る利子・配当の第一次所得収支などがあります。
経常黒字が大きいと報じられても、その中心が海外子会社の利益や証券投資の利子・配当なら、受け取った外貨は海外で再投資され、すぐ円には交換されないことがあります。貿易・サービス収支の改善か、第一次所得収支の増加かを分け、対外・対内証券投資の資金フローもあわせて見ましょう。
国際収支で見る順番
- 貿易収支: 輸出入による外貨の受取と支払い
- サービス収支: 旅行、輸送、デジタルサービス等
- 第一次所得収支: 海外投資からの利子・配当
- 証券投資: 日本から海外、海外から日本への投資資金
- 黒字が実際の円買いへつながるか
購買力平価と実質実効為替レートは長期の物差し
購買力平価(PPP)は、国ごとの価格水準の違いを取り除き、同じ量の財やサービスを買えるようにする換算率です。今の市場レートが物価水準から大きく離れていないかを考える参考にはなりますが、市場レートは金利、期待、資金移動、政策、リスクプレミアムで動き、PPPから何年も離れ続けることは珍しくありません。PPPは明日の方向を示す矢印ではなく、現在地の偏りを確かめる海図です。
ドル円は円と米ドルだけの比較なので、ユーロや人民元との関係まで同じとは限りません。円全体の強さを見るのが実効為替レートで、主要な貿易相手との為替レートを貿易ウエイトでまとめたものが名目実効為替レート、さらに物価上昇率の違いを調整したものが実質実効為替レート(REER)です。BISの説明では、REERは国際競争力や外部ショックの伝わり方を見る材料になります。
個人投資家が見る指標は、時間軸で5つに絞る
| 順番 |
確認するもの |
時間軸 |
問い |
| 1 |
日米の政策見通し |
数日〜数か月 |
利上げ・利下げ予想はどちらへ変わったか |
| 2 |
2年金利差と実質金利 |
数週間〜1年 |
差の水準ではなく変化を何が生んだか |
| 3 |
リスク環境と持ち高 |
数時間〜数週間 |
通常の関係が崩れるショックか |
| 4 |
国際収支と証券投資 |
数か月〜数年 |
実需と投資資金は円買い・円売りのどちらか |
| 5 |
PPPとREER |
数年〜長期 |
物価や貿易相手全体から見てどこにいるか |
大きく動いたら、まず政策見通しと2年金利差、説明できなければリスク環境。月次で国際収支、半年や年単位でPPPとREERを点検します。この順番なら、短期のニュースに長期の指標を当てはめたり、一日の為替変動で長期の資産配分を変えたりする混乱を避けられます。
為替を当てるより、海外資産への影響を管理する
米国株や全世界株式を持つと、円換算の評価額は資産価格と為替の両方で動きます。外貨建て資産が上がっても円高なら円換算の利益は小さくなり、資産価格が変わらなくても円安なら円換算額は増えます。
だからといって為替予想に合わせて売買を繰り返すと、長期投資の方針が短期相場に振り回されます。先に確かめたいのは、生活費や近い将来の支出が何通貨か、円資産と外貨資産の比率が許容範囲か、為替ヘッジの有無を理解しているかです。数年以内に円で使うお金は為替変動の大きい資産へ寄せすぎず、長期資金は為替を含む値動きを受け入れられる範囲で分散する。配分を1本に任せる選び方はバランスファンドとターゲットイヤーファンドの選び方で整理しています。
ここは誤解しやすいポイント
- 「米金利上昇=必ず円安」ではありません。安全資産として米国債が買われる局面と、財政懸念やインフレ懸念で金利が上がる局面では、背景が違います
- 「経常黒字=円高」「PPPより円が安いから、すぐ円高になる」とも機械的には言えません
- 日本銀行の実効為替レートの指数は、上昇が円高、低下が円安で、「1ドル=何円」と向きが逆です。REERが歴史的に低くても、すぐ反転するとは限りません
まとめ|何が相場を動かしたかを切り分ける
- 短期は金利差の水準より、政策見通しと予想の変化を見る
- 国際収支・PPP・REERは中長期の物差しで、明日の方向を当てる道具ではない
- 必要なのは円高・円安を当てる力ではなく、自分の資産配分が耐えられるかを判断する力
田中泰輔のサイクル投資マスター講座
為替を単独の予想対象ではなく、景気・金利・株価をつなぐ判断軸として学びたい方へ。相場のサイクルを一本のロジックで捉える視点を体系的に学べます。
講座の詳細を見る →
よくある質問
- Q. 円安・円高は日米金利差だけで決まりますか?
- 金利差は重要な材料ですが、それだけでは決まりません。市場が先行きの利上げ・利下げをどこまで織り込んでいるか、景気や物価の予想、リスク回避、貿易・サービス・所得・証券投資などの資金フローも影響します。金利差の水準だけでなく、予想からどう変化したかを確認します。
- Q. 個人投資家が最初に見るべき為替指標は何ですか?
- 短期では、日米の金融政策見通しと2年程度の国債利回りが前日や前週からどう変化したかを先に見ます。ただし数字の方向だけで売買せず、その変化が市場予想との差によるものか、リスク回避や政治・地政学要因によるものかも確認します。
- Q. 経常収支が黒字なら円高になりますか?
- 必ず円高になるわけではありません。経常収支には貿易・サービス収支だけでなく、海外投資からの利子・配当など第一次所得収支も含まれます。黒字の所得が外貨のまま再投資されれば、直ちに円買いになるとは限りません。証券投資など金融収支も合わせて見ます。
- Q. 購買力平価で適正なドル円レートを予測できますか?
- 購買力平価は国ごとの価格水準を比べる中長期の物差しですが、短期の市場レートを当てる道具ではありません。為替は金利、期待、資金移動、リスクプレミアムでも大きく動くため、購買力平価から長期間離れることがあります。割高・割安を考える参考値として使います。
- Q. 円安が進んだら海外資産を売るべきですか?
- 円安だけを理由に一律に売る必要はありません。海外資産の円換算額は為替の影響を受けますが、保有目的、投資期間、資産配分、将来の外貨支出、為替ヘッジの有無で判断は変わります。相場予想より、円資産と外貨資産の偏りが許容範囲かを確認します。
参考資料
本記事は2026年10月26日時点の公開情報をもとに作成しています。
⚠️ 本記事のご利用にあたって
本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。投資判断は最終的にご自身の責任で行ってください。
体系的に学ぶなら
この記事の学びを、講座で深める
投資判断に直結するマクロ視点や戦略は、専門家の講座で体系的に学べます。
まずは「所得向上委員会 eラーニング総合」から。



