
病気やけがで、しばらく仕事を休むことになった。治療費のことはもちろん、給料が減ることのほうが心配になる人も多いでしょう。医療費は高額療養費制度で抑えられても、家賃や住宅ローン、食費、教育費、社会保険料は休んでいる間も続きます。
会社員などが入っている健康保険には、この「働けない間の生活費」を支える仕組みがあります。仕事以外の病気やけがで休み、給料が十分に出ないときに受け取れるお金で、傷病手当金といいます。条件と金額、受け取れる期間を順に見ていきましょう。
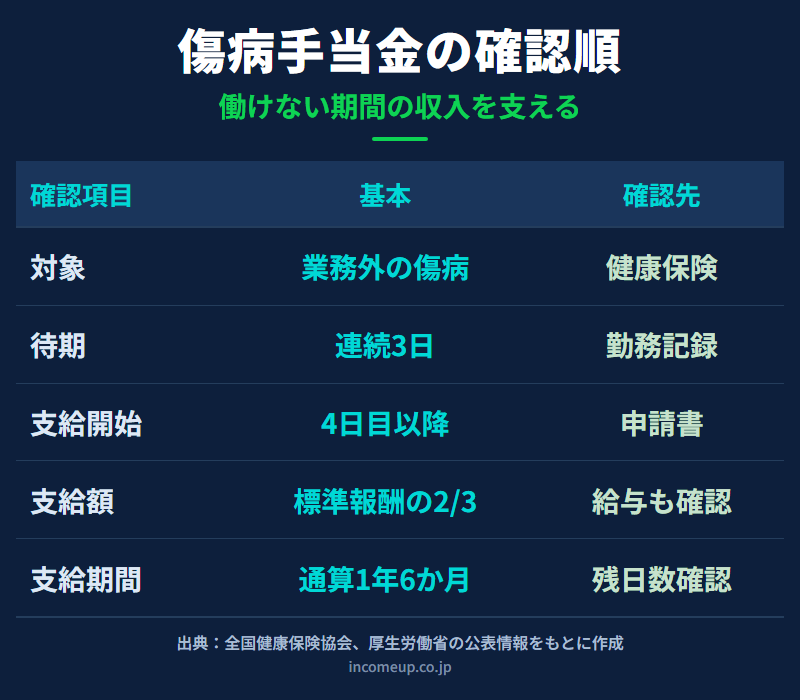
この記事で分かること
- 受け取るための4つの条件と、待期3日の数え方
- 1日あたりの金額の計算式と、通算1年6か月の期間
- 申請の流れと、退職後も受け取れる場合
- 高額療養費制度との違いと、休職中の家計の見方
結論|4日目から、日額は「平均標準報酬月額÷30×3分の2」
傷病手当金は、連続3日の休み(待期)の後、4日目以降の働けなかった日に出ます。1日あたりの金額は、原則として「支給開始日前12か月の平均標準報酬月額÷30×3分の2」。受け取れるのは、支給を始めた日から通算1年6か月です。
治療費を払い戻す制度ではなく、休んでいる間の生活費を支える制度だと考えると、ほかの制度との役割分担が見えてきます。
| 制度 | 補うもの | 主な確認先 |
|---|---|---|
| 高額療養費 | 医療費の自己負担 | 加入する健康保険 |
| 傷病手当金 | 働けない期間の収入減 | 健康保険・勤務先 |
| 会社の休職制度 | 雇用と復職のルール | 人事・総務 |
受け取れる4つの条件と、待期3日
協会けんぽは、次の4つをすべて満たしたときに支給すると案内しています。
- 業務外の病気やけがの療養のための休業である
- 仕事に就くことができない
- 連続する3日間を含み、4日以上仕事に就けない
- 休業期間について給与の支払いがない、または給与が傷病手当金より少ない
仕事中や通勤途中の病気・けがは、原則として労災保険の対象になるので、そちらを確認します。自宅で療養している場合でも、仕事に就けないことを医師などが証明すれば対象になり得ます。
3つ目の条件が「待期」です。休んだ初日からではなく、連続3日休んだ後の4日目から支給の対象になります。この3日には有給休暇や土日・祝日も含まれます。給料が出たかどうかではなく、続けて働けなかったかで数えるんです。
- 金曜から日曜まで連続して休み、月曜も働けない:金〜日で待期が完成し、月曜から支給対象になり得る
- 2日休んで3日目に出勤:連続3日にならず、待期は完成しない
1日いくらか|手取りではなく標準報酬月額で計算する
支給開始日前12か月の平均標準報酬月額 ÷ 30 × 2/3
計算に使うのは、手取りや振込額ではなく、健康保険の標準報酬月額です。加入期間が12か月に満たない場合は、本人の平均標準報酬月額と健康保険全体の基準額のうち低いほうを使うなど、計算が変わります。
休んでいる間に会社から給料が出るなら、原則として傷病手当金は出ません。ただし、給料の日額が傷病手当金の日額より少なければ、差額が支給されることがあります。会社から給料や見舞金が出るかは、早めに確かめておきましょう。
通算1年6か月と、申請の流れ
受け取れるのは、支給を始めた日から通算して1年6か月です。カレンダー上で続く1年6か月ではなく、途中で復職して支給されなかった期間を除いて数えます。
同じ病気で休職と復職を繰り返すなら、残りの期間を健康保険に確認してください。別の病気やけがとして扱われるかどうかも、自分で判断せずに聞いたほうが確実です。
申請書には、本人・会社・医師が書く欄がそれぞれあります。
- 本人:振込先、仕事内容、申請期間などを記入
- 会社:勤務状況、給与の支払い状況などを証明
- 医師など:療養のため仕事に就けなかった期間などを証明
会社の締め日や病院の証明に時間がかかることもあります。休みが長引きそうなら、健康保険と勤務先に申請の手順を早めに聞き、あわせて会社の休職期間や復職の条件も確認しておくと安心です。
退職後も受け取れる場合と、ほかの給付との調整
会社を辞めた後も、次の条件を満たせば受け取り続けられる場合があります。これを継続給付といいます。
- 退職日の前日までに、継続して1年以上の健康保険被保険者期間がある
- 資格喪失日の前日に、傷病手当金を受けているか、受けられる状態である
- 退職後も同じ病気やけがで仕事に就けない状態が続いている
退職日に出勤すると、継続給付に影響することがあります。辞めた後ではなく、辞める前に健康保険と勤務先に確認しましょう。なお、任意継続被保険者になってから新しく発生した病気やけがには、任意継続の期間中の傷病手当金は出ません。
同じ期間に、出産手当金、老齢年金、障害厚生年金、障害手当金、労災保険の休業補償給付などを受けると、傷病手当金が止まったり差額だけになったりすることがあります。重なりそうなときは、健康保険、年金事務所、労働基準監督署、勤務先に確認してください。
休職中も出ていくお金と、医療費の制度
傷病手当金に税金はかかりません。それでも、休んでいる間の支払いがなくなるわけではないんです。
社会保険料を会社へ振り込むのか、復職後にまとめて精算するのかは、会社によって違います。傷病手当金の見込額と毎月の支出を並べて、足りない分を生活防衛資金からどのくらい補うかを考えておきましょう。
医療費のほうは、高額療養費制度で、保険が使える医療費の月ごとの自己負担を一定額までに抑えられます。医療費の自己負担、保険外の費用、生活費の不足を別々に計算すると、必要な備えがはっきりします。
ここは誤解しやすいポイント
- 「休職前の手取りの3分の2」とは限りません。計算の元は標準報酬月額で、会社から出る給料があれば減ったり出なかったりします
- 待期3日は「連続」が条件です。2日休んで3日目に出勤すると、待期は完成しません
- 仕事中や通勤中の病気・けがは、傷病手当金ではなく労災保険を確認します
まとめ|医療費と収入減は、別々の制度で備える
- 業務外の病気やけがで働けず、給料が十分に出ないとき、待期3日の後の4日目から支給される
- 日額は原則「平均標準報酬月額÷30×3分の2」、期間は通算1年6か月
- 医療費は高額療養費、収入減は傷病手当金。休職中も社会保険料や住民税は続くので家計全体で考える
よくある質問
- Q. 傷病手当金はいくらもらえますか?
- 1日当たりの支給額は、原則として支給開始日以前12か月の各月の標準報酬月額を平均し、30で割った額の3分の2です。手取り給与の3分の2ではありません。加入期間が12か月未満の場合や休業中に給与が出る場合は計算が変わります。
- Q. 休職した初日から傷病手当金は支給されますか?
- 初日からではありません。連続する3日間の待期が完成した後、4日目以降の仕事に就けなかった日が支給対象です。待期には有給休暇、土日・祝日等の公休日が含まれることがあります。
- Q. 傷病手当金は何か月受け取れますか?
- 同一の病気やけがについて、支給開始日から通算して1年6か月です。途中で復職して支給されない期間がある場合、その期間を除いて支給日を通算する仕組みです。
- Q. 退職後も傷病手当金を受け取れますか?
- 退職日の前日までに継続して1年以上健康保険の被保険者期間があり、資格喪失日の前日に傷病手当金を受けているか受けられる状態であるなど、一定条件を満たせば継続給付を受けられる場合があります。退職日の勤務状況を含め、退職前に健康保険へ確認してください。
- Q. 高額療養費制度と傷病手当金は何が違いますか?
- 高額療養費制度は、保険適用の医療費が高くなったときの自己負担を抑える制度です。傷病手当金は、病気やけがで働けない期間の収入減少を補う制度です。医療費と生活費の両方を分けて確認します。
参考資料
- 全国健康保険協会(協会けんぽ)「傷病手当金」
- 全国健康保険協会(協会けんぽ)「病気やケガで会社を休んだとき(傷病手当金)」(よくあるご質問)
- 全国健康保険協会(協会けんぽ)静岡支部「傷病手当金と老齢年金、障害厚生年金等は同時に受けられない場合があります」
- 国税庁「No.1400 給与所得」(傷病手当金を受け取った場合の質疑応答)
- 高額療養費制度
- 生活防衛資金はいくら必要か
本記事は2026年10月26日時点の公開情報をもとに作成しています。一般的な制度情報を整理したもので、個別の支給資格、労務不能、退職後の継続給付、年金・労災との調整を判断するものではありません。最新情報は加入している健康保険、協会けんぽ、勤務先、医療機関等で確認してください。


