
分割払いで申し込んだ家具が届かないまま、販売店と連絡が取れなくなった。長期のエステコースを契約したのに、店が閉まってしまった。それでもカード会社からの請求は毎月届きます。何も受け取っていないのに払い続けるしかないのか、と不安になりますよね。
実は、分割払いやリボ払いで一定額以上を買った場合は、販売店とのトラブルが片づくまで、カード会社への支払いを止めるよう申し出ることができます。これを「支払停止の抗弁」といいます。決め手になるのは、払い方と金額です。
この記事で分かること
- 支払いを止められる仕組みが、法律のどこに書かれているか
- 対象になる払い方と、4万円・3万8千円という金額の線
- 止められない場合と、販売店からカード会社への申し出の順番
- 止めても解決しないことと、相談できる窓口
結論|分割・リボで4万円以上なら、支払いを止められる
カードの分割払いやリボ払いで商品やサービスを買い、支払総額が4万円以上(リボ払いは現金価格で3万8千円以上)なら、商品が届かない・欠陥に対応してくれないといった販売店側の問題を理由に、カード会社への支払いを止めるよう求められます。ただし、多くの人が普段使う翌月一括払いは対象外です。
順番は、まず販売店と交渉し、解決しなければカード会社へ申し出る。申し出の内容と日付は記録に残しておきます。
なお、ここで扱うのは自分で買ったものに問題があるときです。身に覚えのない請求は仕組みが違うので、クレジットカードの不正利用に気づいたら|60日ルールと補償されない場合を見てください。リボ払いの残高を減らす順番はカードローンとリボ払いから抜ける順番|返済の優先順位と相談窓口で扱っています。
支払いを止められる仕組み
カードで買い物をすると、カード会社が販売店に代金を立て替え、利用者はカード会社に返します。販売店との契約とカード会社への支払いは、本来は別々の約束です。だから販売店が約束を守らなくても、カード会社への支払いは続くのが原則なんです。
割賦販売法第30条の4は、この原則に例外を設けています。利用者は販売店に言える事情をもって、請求してくるカード会社に「当該支払の請求をする包括信用購入あつせん業者に対抗することができる」。同じ条文の第2項で、これに反する利用者に不利な特約は無効とされ、カードの規約で外すことはできません。
カードを使わず店頭で分割払いを申し込む契約(個別クレジット)にも、第35条の3の19に同じ定めがあります。高額な呉服や住宅リフォームなどで使われる形です。
対象になる払い方と金額
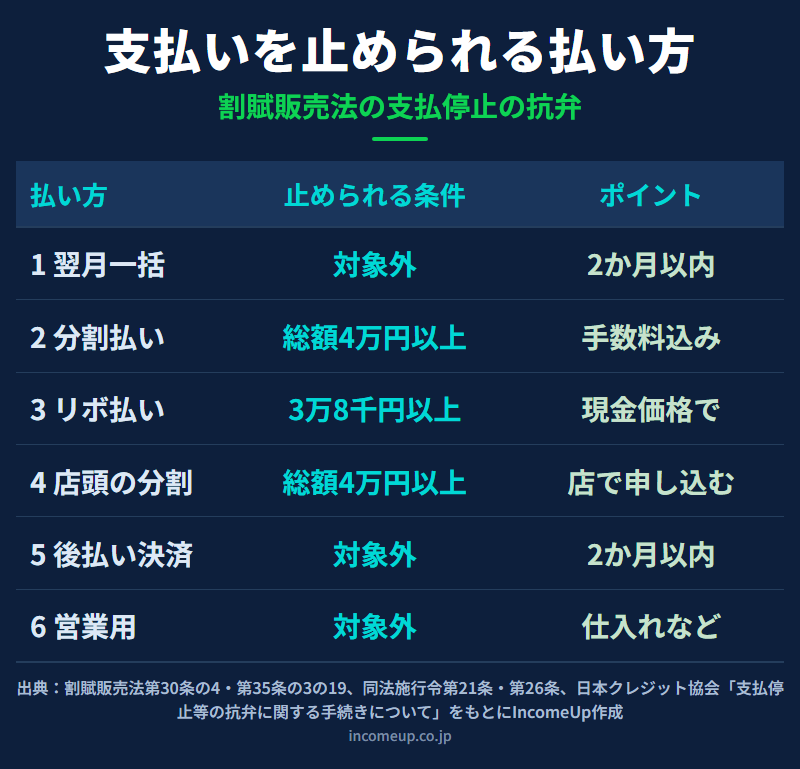
法律は、購入から2か月を超えない時期に払う方法を「包括信用購入あつせん」から外しています。そのため翌月一括払いには、この規定が及びません。金額の線は割賦販売法施行令第21条と第26条が定めています。
| 払い方 | 支払停止の抗弁 | 金額の条件 |
|---|---|---|
| カードの翌月一括払い | 対象外 | ― |
| カードの分割払い | 対象 | 手数料を含む支払総額が4万円以上 |
| カードのリボ払い | 対象 | 現金販売価格が3万8千円以上 |
| 店頭の個別クレジット | 対象 | 支払総額が4万円以上 |
| 2か月以内の後払い決済 | 対象外 | ― |
ボーナス払いなど、購入から2か月を超えてまとめて払う方法も、条文上は対象になりえます。自分の契約がどちらに当たるかは、会員規約と利用明細で確かめてください。
通販で広がる後払い決済は、2か月以内に払う仕組みが多いものです。国民生活センターは2025年7月2日、後払い決済が関連し販売方法に問題がある相談が2024年度に43,964件あったと公表しています。
止められる理由と、止められない場合
日本クレジット協会の案内(2025年5月版)は、申し出の理由として9つの項目を例示しています。商品を引き渡してくれない、欠陥に対応してくれない、クーリング・オフや中途解約に応じてくれない、見本やカタログと違う、販売店が事実と違うことを告げた、などです。販売店の倒産で商品やサービスを受けられなくなった場合も含まれます。
止められないのは、次のどれかに当たるときです。
- 翌月一括払いなど、そもそも割賦販売法の対象にならない取引
- 営業のため、または営業として結んだ契約(事業用の仕入れなど)
- 支払総額が4万円未満(リボ払いは現金販売価格が3万8千円未満)
- 支払いを止めることが信義に反するとき(受け取った商品を使い続けながら止めるなど)
申し出の手順
日本クレジット協会の案内は、最初に「支払停止を申出る前に、まず取扱店(販売事業者・役務提供事業者等)に連絡し問題の解決」を図るよう求めています。
- 販売店に連絡し、引き渡し・修理・交換・解約などを求める。連絡日と相手の名前を控える
- 連絡がつかない、または解決しないときは、そのカード会社へ支払いを止めたいと申し出る
- カード会社から理由の内容を書面で出すよう求められたら、提出する(第30条の4第3項)
電話で受け付けるカード会社も多いですが、日付と内容が残る書面が確実です。日本クレジット協会は「支払停止等の申出書」の記入例を公開していて、購入日・金額・販売店名・申し出の理由・交渉の経緯を書く欄があります。
口座振替で払っている場合、申し出の時期によっては引き落としが止まらないことがあります。それでも理由が認められれば、申し出の時点から止めたものとして精算されます。
止めても解決しないことと、相談窓口
この仕組みは、これから払う分の請求を止めるものです。すでに払った分がカード会社から自動で戻るわけではありません。販売店との問題が解決すれば、止めていた支払いは再開します。止めている間に、販売店への解約や返金の請求を進めることが欠かせません。
理由が認められなければ、止めていた分の支払いを求められます。販売店とのやり取りの記録や契約書面を先にそろえておくと、カード会社の確認も進みやすくなります。カードの支払い状況は信用情報機関に記録されるので、気になるときは自分の信用情報を取り寄せる|CIC・JICC・全銀協の手数料と報告書の見方の方法で確かめられます。
話し合いが進まないときは、消費者ホットライン188に電話すると、最寄りの消費生活センターにつながります。日本クレジット協会にも消費者相談室がありますが、支払停止の手続きそのものは受け付けていません。申し出は、必ず契約したカード会社へ行います。
ここは誤解しやすいポイント
- 翌月一括払いで買ったものには、法律上の支払停止の抗弁は使えません。それでもカード会社に事情を伝えて相談することはできます。対応は各社の判断で、販売店への確認に時間がかかることもあります
- 相談と並行して、販売店への解約や返品の申し出は、書面やメールなど記録が残る方法で行います
まとめ|払い方と金額を確かめ、先に販売店、次にカード会社
- 分割払い・リボ払いで一定額以上なら、販売店とのトラブルの間、カード会社への支払いを止めるよう申し出られる
- 翌月一括払いと、2か月以内に払う後払い決済は対象外。高額な買い物を分割にするかの判断材料にもなる
- 止められるのはこれから払う分だけ。販売店への解約・返金の請求は並行して進める。払い方の基本はクレジットカードの選び方|年会費・還元率・国際ブランドの決め方も参考に
よくある質問
- Q. 翌月一括払いで買った商品が届きません。支払いを止められますか?
- 割賦販売法の支払停止の抗弁は、購入から2か月を超えて払う分割払いやリボ払いなどが対象で、翌月一括払いには及びません。ただし、カード会社に事情を伝えて相談することはできます。対応は各社の判断になるため、販売店への解約や返品の申し出も記録が残る方法で並行して進めてください。
- Q. いくら以上の買い物なら支払停止を申し出られますか?
- カードの分割払いと店頭の個別クレジットは、分割手数料を含む支払総額が4万円以上、リボ払いは現金販売価格が3万8千円以上です。金額は割賦販売法施行令第21条と第26条で定められています。これに満たない取引は、法律上の支払停止の対象になりません。
- Q. 支払いを止めれば、すでに払った分も戻ってきますか?
- 戻りません。支払停止の抗弁は、これから払う分の請求を止める仕組みです。支払い済みの代金を取り戻すには、販売店に解約や返金を求める必要があります。販売店との問題が解決すれば止めていた支払いは再開し、理由が認められなかった場合も支払いを求められます。
- Q. 申し出は電話でもよいですか?
- 電話で受け付けるカード会社も多いものの、日付と内容が残る書面が確実です。日本クレジット協会が公開している「支払停止等の申出書」の記入例を参考に、購入日、金額、販売店名、申し出の理由、販売店との交渉の経緯を書き、控えを保管してください。提出先はカード会社で、協会では手続きを受け付けていません。
参考資料
- e-Gov法令検索「割賦販売法」(昭和36年法律第159号)
- e-Gov法令検索「割賦販売法施行令」
- 日本クレジット協会「支払停止等の抗弁に関する手続きについて(ご案内)」
- 日本クレジット協会「クレジットに関する相談窓口」
- 国民生活センター「増加し続ける後払い決済サービスが関連する消費者トラブル」
- 国民生活センター「全国の消費生活センター等」
本記事は2026年10月1日時点の公開情報をもとに作成しています。支払停止の申し出が認められるかどうかは、契約の内容と個別の事情によってカード会社が判断します。 会員規約での支払い方法の扱いはカード会社ごとに異なるため、具体的な取引については契約したカード会社や消費生活センターにご確認ください。


