副業の原稿料が年に15万円ほど入った。「20万円以下なら確定申告はいらない」と聞いたので、何もしないつもりでいる。そんな会社員は多いのではないでしょうか。でも、この20万円は「税金がかからない線」ではありません。
20万円ルールは、一定の会社員が所得税の確定申告を省ける線にすぎないんです。住民税には同じルールがないので、市区町村への申告が必要になることがあります。しかも20万円は売上ではなく、副業がアルバイトか業務委託かで数え方も変わります。順番に確かめていきましょう。
この記事で分かること
- 20万円ルールを使える人の条件と、売上・所得の違い
- 副業がアルバイト(給与)の場合の判定のしかた
- 所得税の申告がいらなくても住民税の申告が必要な理由
- 医療費控除などで確定申告するときの扱い
結論|所得20万円以下で省けるのは「所得税の確定申告」だけ
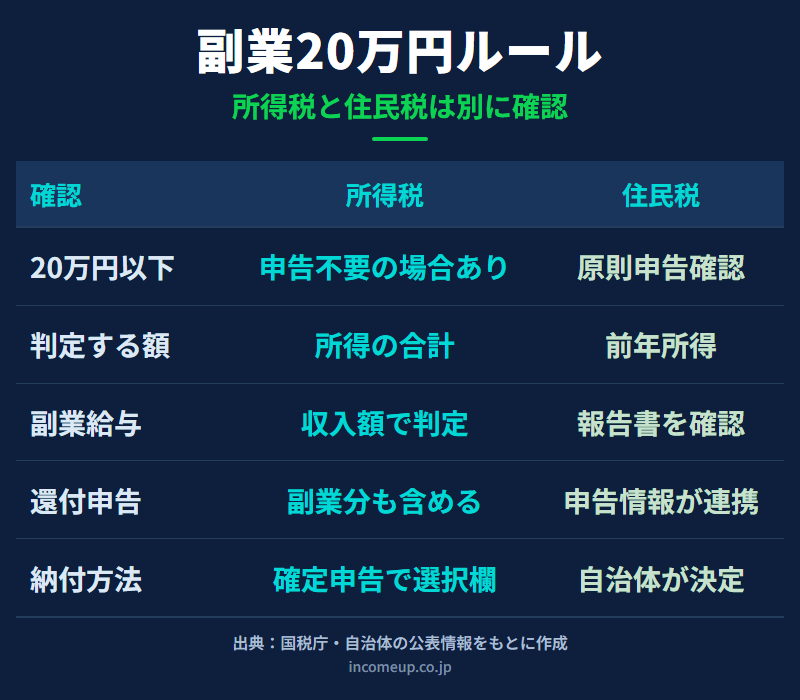
給与を1か所から受けて年末調整され、給与収入が2,000万円以下の会社員なら、副業などの所得が合計20万円以下のとき、所得税の確定申告は原則いりません。ただし住民税には同じ仕組みがないため、住所地の市区町村への申告は原則必要です。医療費控除などで確定申告をするなら、20万円以下の副業所得も申告に含めます。
| 状況 | 所得税 | 住民税 |
|---|---|---|
| 一定の会社員・副業所得20万円以下 | 確定申告不要の場合あり | 原則、自治体へ申告確認 |
| 副業所得20万円超 | 確定申告が必要になり得る | 所得税申告から連携 |
| 医療費控除等で確定申告 | 20万円以下も含める | 所得税申告から連携 |
| 副業が別会社の給与 | 給与の収入額を使う判定 | 給与支払報告書等を確認 |
20万円ルールを使えるのは誰か
国税庁が示している条件は、給与を1か所から受け、その給与が源泉徴収の対象で年末調整されていること。そのうえで給与収入が2,000万円以下、給与・退職所得以外の所得の合計が20万円以下なら、原則として所得税の確定申告はいりません。
つまり、副業をしている人全員の制度ではないんです。本業が個人事業だけの人、給与収入が2,000万円を超える人、年末調整されていない人、源泉徴収の対象でない給与を受ける人は、同じ説明をそのまま使えないことがあります。「会社員」という呼び方ではなく、給与の数、年末調整、源泉徴収、副業の所得区分で確かめましょう。
20万円は売上ではなく「所得」で見る
原稿料、デザイン料、動画制作、ネット販売など、業務委託の報酬が事業所得や雑所得になる場合、20万円と比べるのは原則として所得です。所得は、収入から必要経費を引いたものです。
副業所得の基本
収入金額 − 必要経費 = 所得金額
売上30万円で、きちんとした必要経費が12万円なら、所得は18万円です。売上18万円で経費がほとんどなければ、所得もおおむね18万円。副業が複数あるときは、1つずつ20万円と比べるのではなく合計します。原稿料10万円、広告収入8万円、暗号資産の雑所得5万円なら、合計で判断します。
経費にできるのは、副業の収入を得るために直接必要だった支出です。仕事専用の消耗品、仕事のための交通費、販売する商品の仕入れなどが当たり得ます。自宅の通信費や家賃、私用と兼ねるパソコンは、仕事に使った合理的な割合だけを分けます。20万円以下に見せるために経費を増やすと、申告がいるかどうかの判定そのものを誤ります。根拠は日ごろから記録しておきましょう。
事業所得か雑所得かの見分け方は、副業を「事業所得」にできる条件で整理しています。
副業がアルバイトなら、見るのは「収入」
別の会社でアルバイトやパートとして雇われて給料を受ける場合、その収入は通常、給与所得です。給与を2か所以上から受け、すべて源泉徴収の対象なら、年末調整されなかった給与の収入金額と、給与・退職所得以外の所得との合計が20万円を超えるかを見る場面があります。
業務委託のように、副業の給料から交通費などを引いて「所得18万円」と計算するものではありません。副業先から届いたのが源泉徴収票なのか、支払調書なのか、業務委託の請求書・報酬明細なのかを確かめ、契約の実態に沿って区分を判断します。
落とし穴|住民税には同じ20万円ルールがない
所得税の確定申告がいらなくても、住民税の申告までいらなくなるとは限りません。大阪市も、給与所得以外の年間所得が20万円以下なら所得税の確定申告は不要とされる一方、市民税・府民税の申告は必要だと案内しています。
住民税は、前年の所得をもとに自治体が計算します。副業所得が20万円以下でも、住民税の所得割や非課税の判定、行政サービスで使う所得の情報に関わる可能性があるんです。
所得税の確定申告を出せば、その情報は自治体に回るので、同じ所得について住民税の申告を重ねて出すことは通常ありません。所得税の申告をしない年こそ、1月1日時点の住所地の自治体に、住民税の申告がいるか、期限と出し方を確認しましょう。給与支払報告書などで自治体がすでに把握している場合や、所得・扶養の状況で申告がいらない場合など、案内は自治体ごとに違うことがあります。
年末から申告までは、次の順で確かめると漏れにくくなります。
- 本業と副業の契約形態を確認し、源泉徴収票・支払調書・売上や入金の記録を集める
- 業務委託は必要経費を集計し、すべての副業所得を合計する
- 20万円ルールの対象者か、医療費控除などほかに確定申告する理由がないかを確認する
- 所得税の申告をしないなら、住所地の自治体へ住民税の申告を確認する
- 申告書、帳簿、領収書などを保存する
医療費控除などで確定申告するなら、20万円以下も含める
20万円ルールは、条件を満たす人の確定申告を省ける制度です。「申告書を出すときも20万円以下の所得は書かなくてよい」という制度ではありません。国税庁は、医療費控除を受けるために還付申告をする場合、20万円以下の副業所得も合わせて申告する必要があると明示しています。
医療費控除、寄附金控除、住宅ローン控除の初年度、雑損控除などで確定申告するなら、副業所得も含めて計算します。その結果、思っていた還付額が減ったり、納付になったりすることもあります。会社員の確定申告の全体像は、確定申告が必要な人・不要な人で確認してください。
赤字と「普通徴収」で誤解しやすいこと
副業が赤字でも、所得区分と申告の目的を確認します。業務に係る雑所得の赤字は、給与など他の所得と相殺(損益通算)できません。事業所得の一定の損失は相殺の対象になり得ますが、活動の実態が本当に事業であることが前提です。給与との相殺だけを目当てに、私的な支出を経費にして赤字を作るのは避けましょう。帳簿や請求書、領収書の保存義務も、確定申告がいらないからといって消えるとは限りません。
確定申告書には、給与・公的年金等以外の所得にかかる住民税を自分で納める(普通徴収)選択欄があります。ただ、これを選べば勤務先に副業が絶対に知られない、とはいえません。副業が給与所得なら、本業の給料と合わせて天引き(特別徴収)されることがあり、給与以外でも希望どおりにならない可能性があります。
勤務先の副業規程や労働時間、情報管理は、税金とは別の問題です。「知られない方法」を基準に申告を省くのはやめておきましょう。
ここは誤解しやすいポイント
- 20万円ルールは非課税枠ではありません。20万円以下の所得にも税金はかかり、住民税の申告は原則必要です
- 業務委託なら売上ではなく所得(売上−経費)で、アルバイトなら給与の収入金額で判定します
- 普通徴収を選んでも、勤務先に必ず知られないとはいえません
まとめ|「20万円以下だから終わり」にしない
- 20万円ルールは、一定の会社員が所得税の確定申告を省ける線で、税金がゼロになる線ではない
- 所得税の申告をしない年は、住所地の自治体へ住民税の申告を確認する
- 医療費控除などで確定申告するなら、20万円以下の副業所得も含めて申告する
よくある質問
- Q. 副業の売上が20万円以下なら確定申告は不要ですか?
- 20万円判定は、業務委託など給与・退職所得以外の副業では、原則として売上ではなく収入から必要経費を差し引いた所得金額の合計で行います。ただし、20万円ルールを使えるのは年末調整済みの一定の給与所得者などに限られ、誰にでも適用される免税枠ではありません。
- Q. 副業所得が20万円以下なら住民税も申告不要ですか?
- 所得税の確定申告が不要でも、住民税には同じ20万円以下の申告不要制度がないため、住所地の市区町村へ住民税申告が必要になるのが原則です。ただし、自治体が給与支払報告書等で所得を把握している場合など取扱いが異なるため、住所地自治体へ確認してください。
- Q. 医療費控除のため確定申告するとき、副業所得が20万円以下なら書かなくてよいですか?
- 書かなくてよいわけではありません。20万円ルールは一定の場合に確定申告を要しない制度です。医療費控除や寄附金控除などのため実際に確定申告する場合は、20万円以下の副業所得も含めて申告する必要があります。
- Q. アルバイトの副業も、利益が20万円以下なら確定申告不要ですか?
- アルバイト代は通常、事業所得や雑所得ではなく給与所得です。2か所以上から給与を受ける場合は、年末調整されなかった給与の収入金額と給与・退職所得以外の所得金額との合計などで判定します。業務委託の副業と同じ計算ではありません。
- Q. 副業分の住民税を普通徴収にすれば勤務先に知られませんか?
- 必ず知られないとはいえません。給与所得以外の所得について納付方法を選べる場合がありますが、副業が給与所得の場合は普通徴収に分けられないことがあり、最終的な取扱いは自治体が決めます。税務申告と勤務先の就業規則は別問題として適切に確認してください。
参考資料
本記事は2026年7月4日時点の公表情報をもとに作成しています。確定申告の要否、所得区分、必要経費、住民税申告、徴収方法、期限は個別事情や制度改正、自治体の取扱いにより異なります。実際の手続きは国税庁、税務署、1月1日時点の住所地自治体、税理士等へ確認してください。