積立の設定画面で、全世界株と米国株のインデックスファンドが並んでいて決められない。片方は分散が効いていると言われ、もう片方は成長が期待できると言われ、比べる物差しが見つからないままになりがちです。
結論から書くと、この2つは対立する選択肢というより、片方がもう片方を6割方含んでいる関係です。
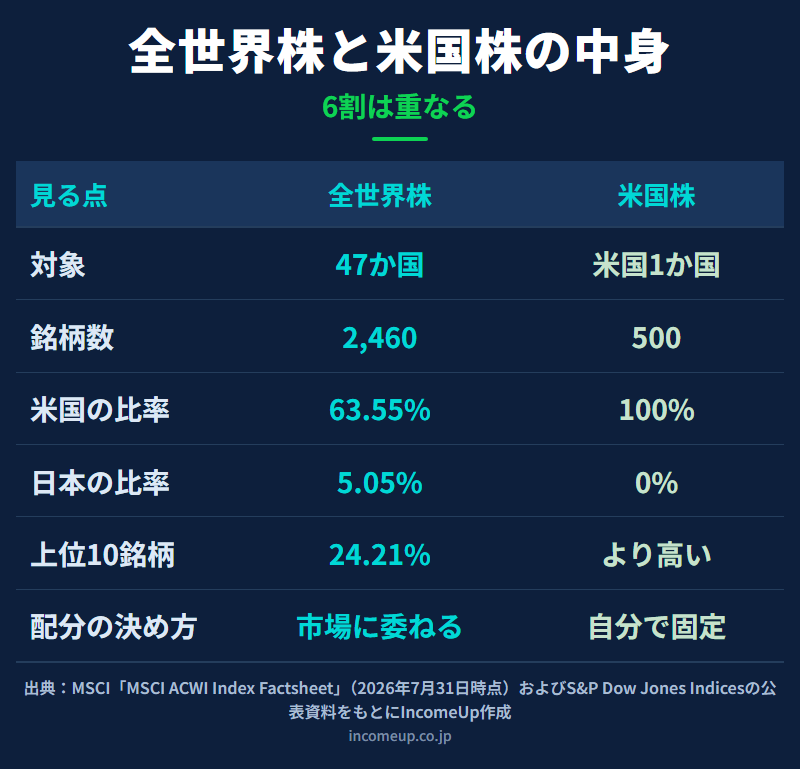
全世界株インデックスの米国比率は2026年7月末で63.55パーセントあり、選択によって変わるのは残りの部分にすぎません。
この記事では、指数を作っている側が公表している数字をそのまま並べ、
2つの中身がどこまで重なり、どこで分かれるのかを整理します。どちらが有利かを予想することはしません。
 2つの指数は対立するというより、大きく重なっています。
この記事でわかること
- 全世界株インデックスの国別・銘柄数の内訳
- 米国株インデックスがカバーしている範囲
- 2つの中身が重なっている割合
- 時価総額加重という作り方が意味すること
- 集中の度合いはどちらにもあるという事実
- 日本の投資家の資金が実際どこに置かれているか
結論|選択が変えるのは全体の約36パーセントの部分
全世界株インデックスの代表であるMSCI ACWIの2026年7月31日時点の国別ウエイトは、
米国が63.55パーセント、日本が5.05パーセント、英国が3.19パーセント、台湾が3.14パーセント、カナダが3.01パーセントで、
残りのすべての国を合わせて22.07パーセントです。
つまり全世界株を選んでも、投じた資金の6割強は米国株に向かいます。
全世界株と米国株のどちらを選ぶかという問いは、実際には残り36.45パーセントを持つか持たないかの問いです。
この前提を先に置くと、「分散か集中か」という対立の立て方が、実態よりも大げさだと分かります。
判断すべきは、その36パーセントに何を期待するかであって、どちらが勝つかではありません。
全世界株インデックスの中身
MSCI ACWIは、23の先進国と24の新興国、合わせて47か国の大型株と中型株を対象とする指数です。
構成銘柄は2,460で、投資可能な株式市場のおよそ85パーセントをカバーしていると同社は説明しています。
指数全体の時価総額は約101兆ドルです。
対象が47か国に及ぶと聞くと、細かく分散されている印象を受けますが、国別のウエイトは均等ではありません。
上位5か国で全体の77.94パーセントを占め、残る42か国が22.07パーセントを分け合う構造です。
日本の比率が5.05パーセントにとどまる点も、日本に住んでいる感覚とはずれるところでしょう。
| 国・地域 | MSCI ACWI に占める比率 |
|---|
| 米国 | 63.55% |
| 日本 | 5.05% |
| 英国 | 3.19% |
| 台湾 | 3.14% |
| カナダ | 3.01% |
| その他(42か国) | 22.07% |
米国株インデックスの中身
米国株インデックスとして最も使われるS&P 500は、米国の主要な500社で構成され、
S&Pダウ・ジョーンズ・インデックスの説明では米国市場で投資可能な時価総額のおよそ80パーセントをカバーします。
銘柄数は全世界株の5分の1ほどですが、対象を1か国に絞っている分、その国の中では代表性が高い作りです。
ここで比較の物差しをそろえておくと、全世界株を1単位買った場合に米国株へ向かうのは0.6355単位、
米国株を1単位買った場合は1.0単位です。差は0.3645単位で、その中身は日本、英国、台湾、カナダ、
そしてその他42か国という順に並びます。
時価総額加重が意味すること
どちらの指数も、企業の規模に応じて比率を決める時価総額加重という方法で作られています。
値上がりした国や企業のウエイトは自動的に上がり、下がった国や企業のウエイトは自動的に下がります。
米国の比率が6割を超えているのは、誰かが米国を選んだからではなく、
市場が付けた値段を積み上げた結果としてそうなっているということです。
全世界株は「米国比率が固定された商品」ではない
時価総額加重である以上、米国の比率は今後も動きます。仮に他の地域が相対的に伸びれば比率は下がり、
米国が伸びれば上がります。全世界株を選ぶとは、その配分の決定を市場に委ねるということで、
米国株を選ぶとは、配分を自分で1か国に固定するということです。
どちらが正しいかではなく、決め方が違うと理解しておくと、後から迷いにくくなります。
集中の度合いはどちらにもある
分散を理由に全世界株を選ぶ場合、上位銘柄への集中がどの程度残るかも見ておく価値があります。
MSCI ACWIは2,460銘柄を含みますが、上位10銘柄だけで指数の24.21パーセントを占めます。
セクター別でも情報技術が30.28パーセントと突出しており、次いで金融が17.18パーセント、資本財が10.86パーセントです。
47か国2,460銘柄に広げても、実質的には一部の大型テクノロジー企業の動きに大きく左右される構造だということです。
分散とは銘柄数を増やすことではなく、値動きの源を分けることだという整理は
分散投資とは何か|「たくさん買うこと」と「リスクを分けること」は違うでも扱いました。
同じ論点は勤務先の株式を持つ場合にも当てはまり、
持株会・自社株はどこまで持ってよいか|収入と資産の集中リスクで具体的に整理しています。
日本の投資家はどこに置いているか
資産運用業協会が2026年7月13日に公表した統計によると、2026年6月末の公募投信の純資産総額は359兆9,199億円で、
そのうち株式投信が343兆1,210億円を占めます。投資対象地域の内訳は、国内が166兆4,186億円で48.5パーセント、
海外が90兆6,008億円で26.4パーセント、内外が86兆1,017億円で25.1パーセントです。
同じ統計には「公募株式投信のうち外貨建て純資産総額の占める割合」という項目があり、その値は39.2パーセント、
ETFを除くと63.3パーセントです。どの通貨で運用されているかも公表されており、
公募投信のうち外貨建ての純資産総額は米ドルが105兆8,928億円で最も多く、
次いでユーロが7兆9,569億円、英ポンドが3兆4,850億円です。米ドルとユーロの差は13倍以上あります。
つまり日本の投資家の海外投資は、商品名が全世界であるか米国であるかにかかわらず、
実態としてすでに米ドルへ大きく寄っているということです。
なお家計全体で見ると、日本銀行の資金循環統計をもとにした個人金融資産に占める投資信託の割合は、
2026年3月末時点で6.93パーセントです。株式や投資信託に資金が向かっているとはいえ、
家計の金融資産の大半は依然として預貯金が占めています。
なお、株式投信のうちインデックス型ファンドは222兆8,282億円で、株式投信全体の64.9パーセントを占めます。
投資信託全体の中でインデックス型が主流になっている状況については、
インデックス投資とアクティブ投資の違い|長期投資で見るポイントで扱っています。
選ぶときに効く論点と、この記事で扱わない範囲
ここまでの数字を踏まえると、実際に判断材料になるのは次の3点です。
第一に、日本を含めるかどうかです。全世界株を選べば日本株が5.05パーセント組み込まれます。
すでに国内で持ち家や日本円の預金、公的年金の受給権を持っている場合、その5パーセントをどう見るかは考え方が分かれます。
自国の資産を実際の市場規模より多く持ちたくなる傾向はホームカントリーバイアスと呼ばれ、
日本に住んでいると日本株を過大に評価しやすい一方、生活の基盤がすでに円建てである点も同時に効きます。
参考として、年金積立金を運用するGPIFは、2025年度から2029年度の第5期中期目標期間の基本ポートフォリオを、
国内債券、外国債券、国内株式、外国株式それぞれ25パーセントとしています。
公的年金の側では、日本と海外の株式を同じ比率で持つ設計が採られているということです。
GPIFは配分を決める理由についても説明しており、
「長期的な運用においては、短期的な市場の動向により資産構成割合を変更するよりも、
基本となる資産構成割合を決めて長期間維持していくほうが、効率的で良い結果をもたらすことが知られています」
としています。運用目標も明示されていて、
「長期的に年金積立金の実質的な運用利回り(運用利回りから名目賃金上昇率を差し引いたもの)1.9%を
最低限のリスクで確保することを目標とし」と書かれています。
比率そのものを真似する必要はありませんが、先に配分を決めて動かさないという設計思想は参考になります。
第二に、配分を市場に委ねるか自分で決めるかです。前述のとおり、これは優劣ではなく決め方の違いです。
第三に、続けられる形になっているかです。積立は途中でやめると設計どおりに機能しません。
値下がり局面で持ち続けられるかどうかは、比率よりも先に効いてきます。
一方、この記事では次の3つを扱いません。個別商品の推奨はしません。
信託報酬や隠れコストの見方は
投資信託の「隠れコスト」の見方|信託報酬だけで選ぶと損をする理由に、
為替ヘッジの有無の判断は
為替ヘッジあり・なしはどちらを選ぶか|ヘッジコストの見方に、
ファンド選びの一般的な手順は
投資信託の選び方|初心者が最初に見るべき5つのポイントにまとめています。
まとめ|まず重なっている部分を確かめる
全世界株と米国株は、6割強が重なっています。どちらを選んでも、資金の大半は同じ国の同じような大型株に向かいます。
違いは残りの36パーセントの扱いと、配分を市場に任せるか自分で固定するかという決め方の部分に集約されます。
比べるときは、宣伝の言葉ではなく、指数を作っている側が公表している国別ウエイトと構成銘柄数を見てください。
数字を並べれば、選択が実際に何を変えて何を変えないのかが分かります。
そのうえで、自分が続けられるほうを選ぶ。判断の材料は、すべて公開されている資料の中にあります。
よくある質問
- Q. 全世界株を買えば米国株は持たないことになりますか
- そうはなりません。MSCI ACWIの2026年7月31日時点の国別ウエイトでは米国が63.55パーセントを占めるため、全世界株を1単位買うと、その6割強は米国株に向かいます。両者は対立する選択肢ではなく、片方がもう片方を大きく含んでいる関係だと理解してください。
- Q. 全世界株なら分散が効いているので集中リスクはありませんか
- 銘柄数が多くても集中は残ります。MSCI ACWIは2,460銘柄を含みますが、上位10銘柄で指数の24.21パーセントを占め、セクター別では情報技術が30.28パーセントと突出しています。分散とは銘柄数を増やすことではなく、値動きの源を分けることだと考える必要があります。
- Q. 全世界株の米国比率はこの先も変わりませんか
- 変わります。どちらの指数も企業の規模に応じて比率を決める時価総額加重で作られているため、米国の比率は市場が付けた値段に応じて自動的に上下します。全世界株を選ぶとは配分の決定を市場に委ねることで、米国株を選ぶとは配分を1か国に固定することです。
- Q. 日本株を組み入れるかどうかはどう考えればよいですか
- 全世界株を選べば日本株が5.05パーセント組み込まれます。参考として、年金積立金を運用するGPIFは2025年度から2029年度の基本ポートフォリオを国内債券・外国債券・国内株式・外国株式それぞれ25パーセントとしています。すでに円建ての資産や年金の受給権を持っているかどうかも合わせて考えてください。
- Q. 日本の投資信託の資金は実際どこに向かっていますか
- 資産運用業協会の2026年6月末の統計では、株式投信343兆1,210億円のうち国内が48.5パーセント、海外が26.4パーセント、内外が25.1パーセントです。外貨建ての内訳では米ドルが105兆8,928億円で、ユーロの7兆9,569億円を13倍以上上回っています。
参考資料
本記事は2026年8月23日時点の公開情報をもとに作成しています。指数の構成比率や統計の数値は時点によって変わり、
特定の商品の購入を推奨するものではありません。判断の前に、各機関および運用会社の最新の公表資料をご確認ください。
⚠️ 本記事のご利用にあたって
本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。投資判断は最終的にご自身の責任で行ってください。
体系的に学ぶなら
この記事の学びを、講座で深める
投資判断に直結するマクロ視点や戦略は、専門家の講座で体系的に学べます。
まずは「所得向上委員会 eラーニング総合」から。