
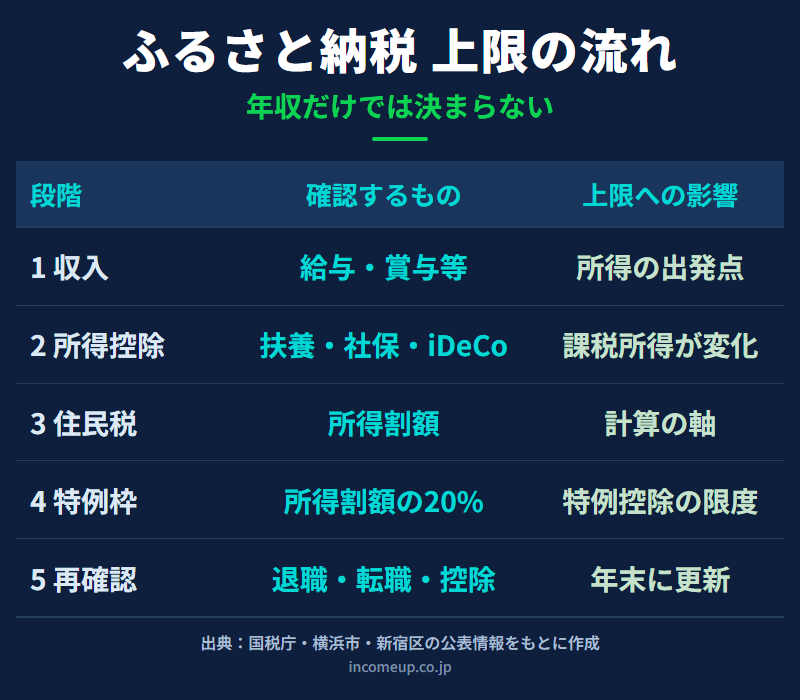
ふるさと納税のサイトで年収を入れてみたら、別のサイトとは違う上限額が出てきた。どちらを信じればいいのか、迷ってしまいますよね。実は、上限額は年収だけでは決まらないんです。
計算の土台になるのは、給与から社会保険料や扶養などを差し引いた後の所得と、そこから決まる住民税の額です。しかも寄附する時点では、その年の所得をもとにした翌年度の住民税はまだ確定していません。自治体も寄附時点で正確な上限額は計算できないと案内していて、表示される数字はあくまで見込みです。
この記事で分かること
結論|上限は住民税所得割額の20%から逆算する
「ふるさと納税の上限額」とは、寄附額のうち2,000円を除いた部分が、所得税と翌年度の住民税から全額差し引かれる寄附額の目安です。その鍵になるのが住民税の特例控除で、原則として調整控除後の住民税所得割額の20%が限度です。自治体の目安表では、給与収入500万円の独身・共働きで61,000円、夫婦+高校生1人なら40,000円。同じ年収でも家族や控除で変わるので、額面年収ではなく課税所得と住民税所得割額を見るのが近道です。
控除は3段階に分かれる
寄附額から2,000円を除いた部分は、所得税と、住民税の基本分・特例分の3つに分かれて差し引かれます。
| 区分 | 概算の考え方 | 主な限度 |
|---|---|---|
| 所得税 | (寄附額−2,000円)×所得税率等 | 寄附金控除は総所得金額等の40% |
| 住民税基本分 | (寄附額−2,000円)×10% | 対象寄附は総所得金額等の30% |
| 住民税特例分 | (寄附額−2,000円)×一定割合 | 調整控除後所得割額の20% |
ふるさと納税ならではの大きな部分が、住民税の特例分です。この20%の枠から、所得税率などを使って寄附額を逆算します。所得税率は課税所得が上がると変わり、復興特別所得税相当も関係するので、「住民税所得割額÷何倍」という一律の式にはなりません。
概算式
住民税所得割額×20% ÷(90%−所得税率×1.021)+2,000円
実際には、所得税と住民税の人的控除の差、調整控除、分離課税、住宅ローン控除なども関係します。この式は仕組みを理解するための目安で、個別の金額を保証するものではありません。
年収・家族構成別の簡易早見表
次の表は、2026年4月時点で自治体が公開している目安表から、代表的なケースを抜き出したものです。
| 本人の給与収入 | 独身・共働き | 夫婦 | 共働き+大学生1人 | 夫婦+高校生1人 |
|---|---|---|---|---|
| 300万円 | 28,000円 | 19,000円 | 15,000円 | 11,000円 |
| 400万円 | 42,000円 | 33,000円 | 29,000円 | 25,000円 |
| 500万円 | 61,000円 | 49,000円 | 44,000円 | 40,000円 |
| 600万円 | 77,000円 | 69,000円 | 66,000円 | 60,000円 |
| 700万円 | 108,000円 | 86,000円 | 83,000円 | 78,000円 |
| 800万円 | 129,000円 | 120,000円 | 116,000円 | 110,000円 |
前提:給与収入のみで住宅ローン控除等を受けていない給与所得者。「共働き」は寄附者本人が配偶者(特別)控除を受けていないケース、「夫婦」は配偶者に収入がなく配偶者控除を受けるケース。大学生は19〜22歳、高校生は16〜18歳の扶養親族。金額は個別上限を保証するものではありません。
年収が上がると、課税所得と住民税所得割額が増え、20%の枠も広がるので、上限は上がりやすくなります。反対に、配偶者控除や扶養控除が増えると住民税所得割額が小さくなり、上限は下がる傾向です。特に19〜22歳の特定扶養親族は控除額が大きく、大学生年代の子がいると差が出ます。
中学生以下の子どもには所得税・住民税の扶養控除がないので、早見表では人数に含めません。「夫婦+小学生1人」なら、税金の計算上は「夫婦」の欄を見るのが基本です。ただ、教育費や生活費は別にかかるので、税金の上限とは別に、無理なく先払いできる額を決めましょう。
iDeCo・医療費控除・住宅ローン控除の影響
iDeCoの掛金や医療費控除のように所得から差し引けるものが増えると、課税所得と住民税所得割額が下がり、上限も下がることがあります。生命保険料控除、地震保険料控除、扶養控除なども同じ方向に働く場合があります。年収だけを入れる簡易シミュレーターでは、この差を反映できません。
住宅ローン控除は、税額から直接差し引く税額控除です。所得税から引ききれない分が住民税から差し引かれる場合もあり、ふるさと納税との関係は所得や控除の状況で異なります。「必ず上限が下がる」「併用できない」とは一律にいえないので、詳しく入力できる自治体のシミュレーションなどで確かめてください。
退職・転職・休職の年は、見積もりを作り直す
今年の途中で退職すると、給与と賞与が減って上限も下がる可能性があります。前年の住民税決定通知書は前年の所得で計算された数字なので、今年の収入減は反映していません。退職金は通常の給与と税金の計算方法が違い、雇用保険の基本手当なども給与と同じ扱いにはなりません。「前年年収+退職金+失業給付」をシミュレーターに入れないようにしましょう。
転職した年は、1月から12月までに受け取る前職と現職の給与・賞与を合計して見込み年収を作ります。空白期間や賞与の減少、給与条件の変更も反映し、前年の賞与を今年も受け取る前提にしないことが大切です。
転職年の見込み給与
前職の今年受取給与・賞与 + 現職の年末までの給与・賞与見込み
育児休業、介護休業、病気休職、時短勤務、残業や賞与の減少がある年も同じです。非課税の給付は給与に足さず、勤務先から年内に受け取る課税給与の見込みを確認します。収入が読みにくい年は、年の前半に上限近くまで寄附せず、秋から年末に計算し直しましょう。
手元の書類の使い分けと、寄附前の確認手順
| 資料 | 確認する数字 | 注意点 |
|---|---|---|
| 給与明細・賞与明細 | 今年の支払額累計 | 年末までの見込みを足す |
| 源泉徴収票 | 支払金額、所得控除 | 前年分なら今年との差を修正 |
| 住民税決定通知書 | 所得割額、所得控除 | 前年所得ベース |
| 自治体シミュレーター | 今年の収入・控除見込み | 入力漏れを確認 |
会社員なら、夏までは前年の通知書を参考にしながら今年の給与累計を更新し、秋に賞与の見込みや控除の資料を加え、年末に近い時点で詳しいシミュレーションをもう一度行うのがおすすめです。
- 寄附する年の給与・事業・不動産等の所得見込みを集める
- 社会保険料、配偶者・扶養、iDeCo、医療費等の控除を確認する
- 住宅ローン控除など税額控除を確認する
- 自治体の詳細シミュレーターで試算する
- 退職・転職・休職等があれば前年との差を反映する
- 不確定要素が多い年は安全幅を取る
- 寄附記録と証明書を保存する
制度全体と、申請漏れ・上限超過などの失敗しやすい点はふるさと納税とは|上限額・ワンストップ特例・確定申告でつまずかないためににまとめています。寄附が翌年の住民税に反映されたかは、住民税決定通知書の見方で確かめられます。
ここは誤解しやすいポイント
- 早見表は「給与収入のみ・住宅ローン控除なし」などの前提付きの目安です。収入や控除が未確定なら、目いっぱいではなく安全幅を取って寄附しましょう
- 前年の住民税決定通知書は前年の所得の数字です。退職や休職で今年の収入が減る年に、そのまま使うと上限を高く見積もってしまいます
まとめ|寄附する年の収入と控除で、年末に近い数字を確かめる
- 上限額は、所得控除後の課税所得と住民税所得割額で決まり、特例分は原則として所得割額の20%が限度
- 家族構成やiDeCo・医療費控除などで上限は変わり、早見表は前提付きの目安
- 退職・転職年は、寄附する年1月〜12月の見込みで再計算し、退職金や非課税給付を給与に足さない
よくある質問
- Q. ふるさと納税の上限額は年収だけで決まりますか?
- 年収だけでは決まりません。給与所得控除、社会保険料、基礎控除、配偶者・扶養控除、iDeCo、医療費控除、住宅ローン控除などを反映した課税所得や住民税所得割額が関係します。同じ年収でも家族構成や控除で上限の目安は変わります。
- Q. 住民税決定通知書の20%が、そのまま寄附上限ですか?
- そのまま寄附上限ではありません。住民税特例控除分の限度が、原則として調整控除後の住民税所得割額の20%です。寄附上限は所得税控除、住民税基本分、特例分を組み合わせて逆算するため、所得税率等も関係します。
- Q. 転職した年は前職と現職のどちらの年収で計算しますか?
- 寄附する年の1月から12月までに受け取る給与等の合計見込みで考えます。前職と現職の給与・賞与を合算し、空白期間や給与減少も反映します。前年の源泉徴収票や住民税通知書だけでは今年の上限を正確に表せない場合があります。
- Q. 退職した年も前年と同じ金額を寄附してよいですか?
- 前年より給与や賞与が減るなら上限も下がる可能性があります。退職金や雇用保険給付は給与と同じ扱いで単純加算できません。退職年は寄附を急がず、年内の課税所得見込みを更新し、自治体シミュレーションや税務専門家で確認してください。
- Q. 住宅ローン控除やiDeCoを使うと上限は下がりますか?
- iDeCoなどの所得控除は課税所得や住民税所得割額を下げるため、上限が下がることがあります。住宅ローン控除は税額控除で、所得税と住民税への適用状況により影響が異なるため、必ず下がるとは一律にいえません。詳細シミュレーションで確認します。
参考資料
本記事は2026年7月5日時点の公表情報をもとに作成しています。早見表は一定の給与所得者を想定した目安で、個別の上限額を保証しません。所得、控除、税率、申告方法、制度改正により結果は異なります。実際の判断は住所地自治体の税額シミュレーター、税務担当窓口、税務署、税理士等で確認してください。


